
昆仑新材:港股IPO获备案,上半年净利润1.48亿元超去年全年
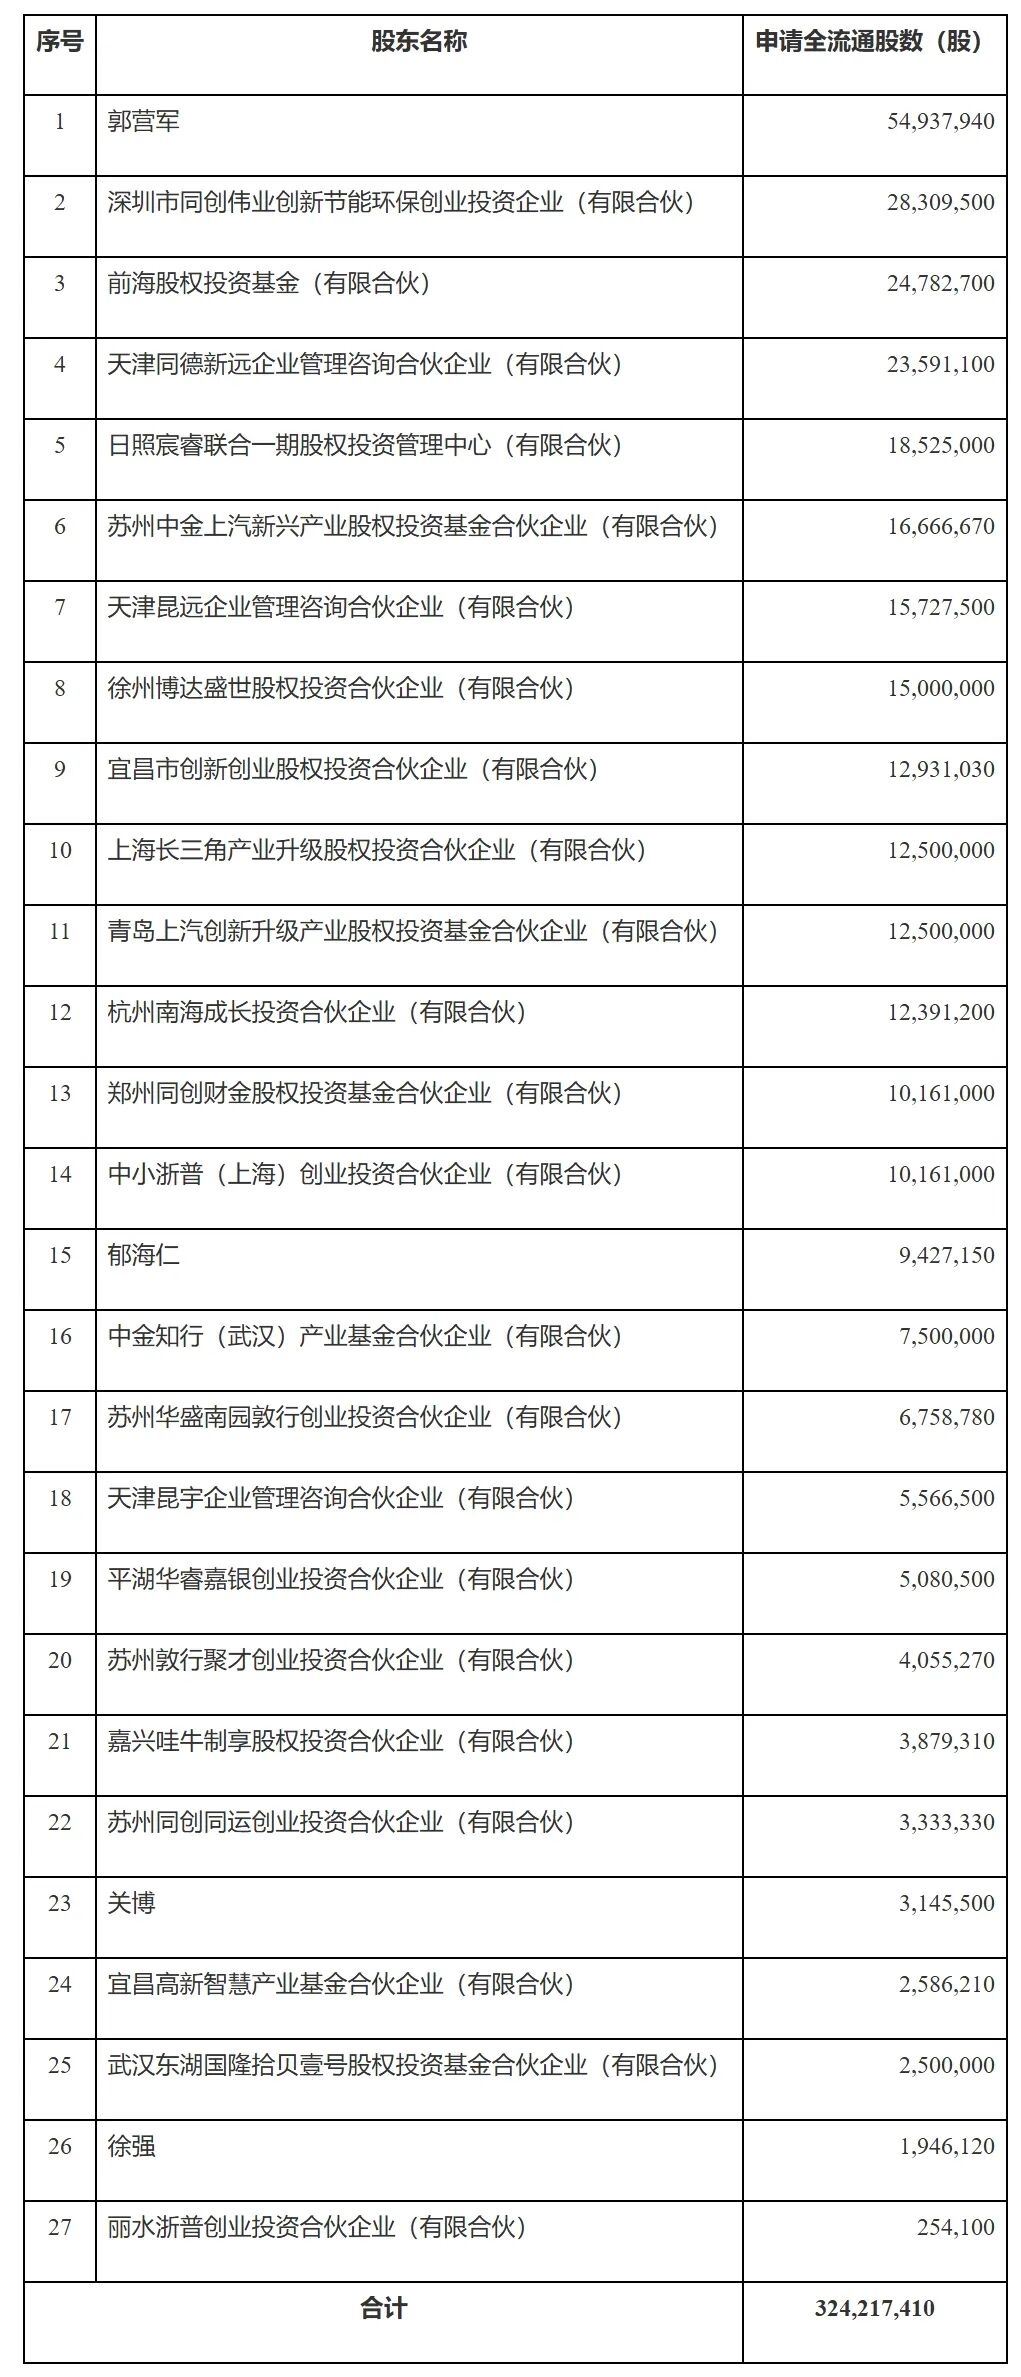
10月23日,中国证监会国际合作司出具《关于昆仑新能源材料技术(宜昌)股份有限公司境外发行上市及境内未上市股份"全流通"备案通知书》,公司拟发行不超过1.54亿股境外上市普通股并在港交所上市,27名股东合计3.2422亿股境内未上市股份转为H股流通。
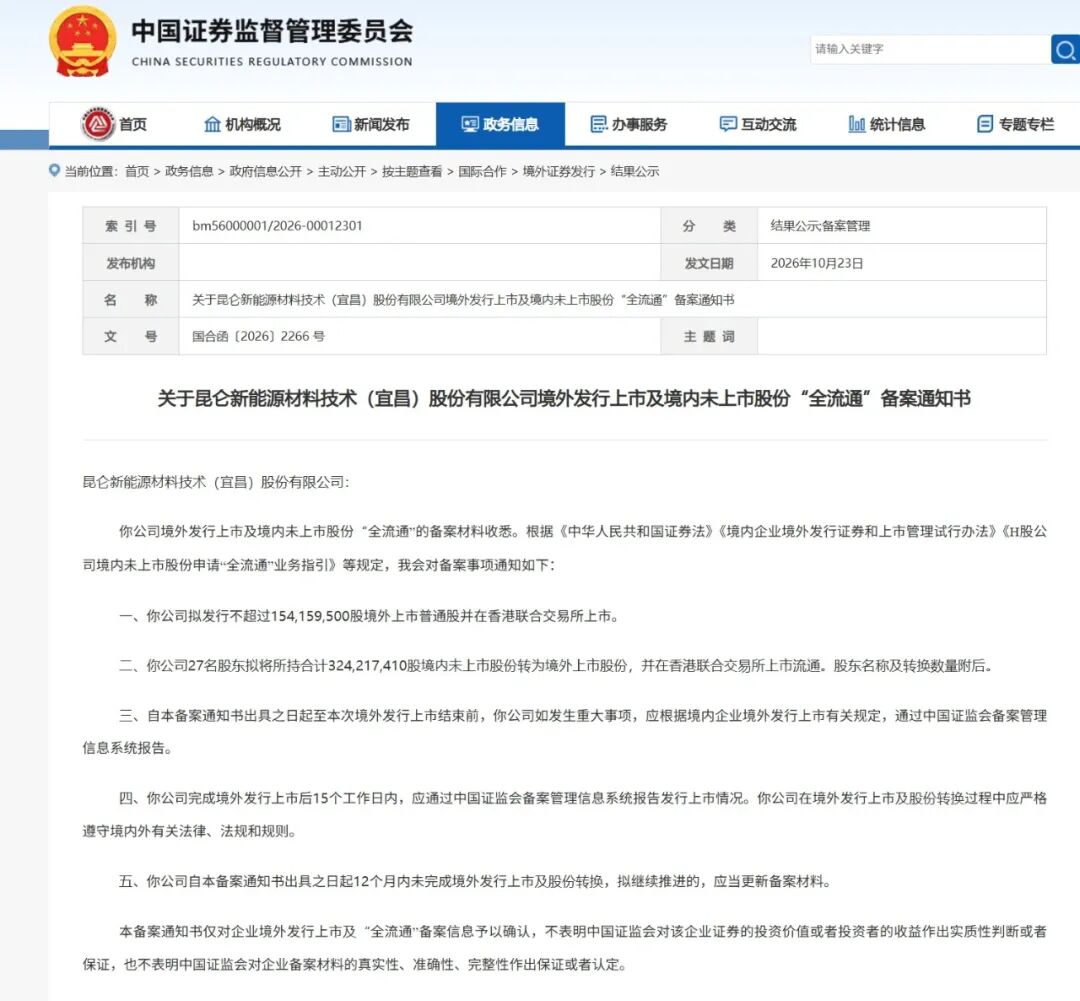
随着备案通知书出具,昆仑新材境内监管环节的关键障碍被清除,"全流通"同步获批也意味着27名存量股东手中的股份在挂牌后即可获得境外流通与退出通道。同时,备案通知书明确,自出具之日起12个月内未完成发行上市及股份转换的,需更新备案材料。
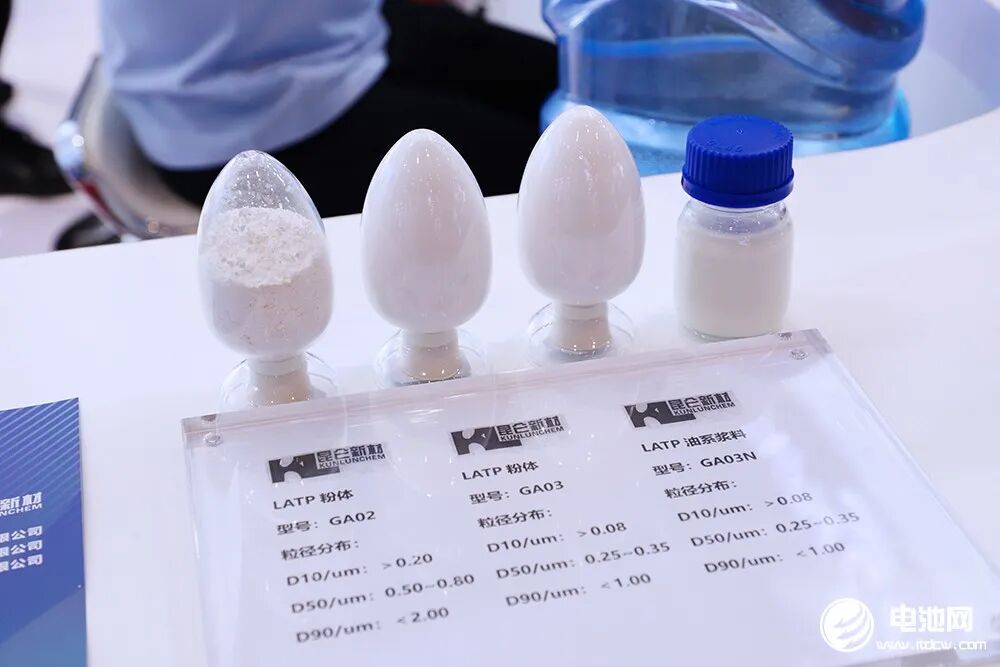
昆仑新材前身为香河昆仑化学制品有限公司,2004年11月成立,注册地位于湖北宜昌,是国内最早做动力电池电解液的企业之一,专注于锂电池电解液及新兴电池材料的研发、生产和销售。目前,昆仑新材已构建液态电解液+钠电电解液+凝胶电解质+固态电解质的全谱系产品矩阵,总产能达18万吨。主要客户包括宁德时代、亿纬锂能、LG新能源等全球30余家头部电池企业。
根据弗若斯特沙利文的资料,按电解液收入计,昆仑新材于2025年在全球电解液供货商中排名第三,市场占有率为3.6%;在独立电解液制造商中同样位列第三。按出货量计,其市场份额从2021年的3.0%稳步提升至2025年的4.5%,过去五年出货量复合增长率达59.6%。
值得一提的是,近日,公司于福建省泉州市惠安县年产20万吨电池电解液项目签约落地,项目预计建设锂离子电池电解液15万吨、钠离子电池电解液5万吨。
这是昆仑新材第二次在港交所递表,2026年8月21日,昆仑新材向港交所主板重新递交上市申请,联席保荐人为中信建投国际、平安证券(香港),中国国际金融香港证券担任整体协调人。此前2026年1月28日,公司首次递表,但因6个月内未走完流程而自动失效。
公司还曾谋求A股上市。2023年6月,公司曾以"香河昆仑新能源"的身份申报创业板获受理。彼时,公司计划募资10亿元,投向"年产24万吨锂离子电池电解液项目",预计产能将从6万吨/年一举提升至30万吨/年。2024年3月,公司撤回上市申请,2025年11月,公司把注册地从河北香河迁至湖北宜昌高新区并更名,理由是看中"宜昌的电池材料资源及多元化客户群"。
此次上市,公司拟发行不超过1.54亿股新股,叠加3.24亿股老股转H股,募集资金拟用于产能扩建与全球基地布局(宜昌、济宁、湖州、宜宾及匈牙利)、下一代电池材料研发,余额作营运资金及一般企业用途。
财务方面,2023年-2025年及2026年上半年,昆仑新材收入分别约为15.77亿元、10.21亿元、17.46亿元、19.72亿元人民币;利润分别为8616.8万元、-2760.9万元、3606.2万元、1.48亿元人民币。毛利率分别为11.0%、4.4%、9.4%、14.2%。其中,电解液销售收入占总收入的比例分别为99.6%、99.0%、97.7%和96.5%。
股东方面,郭营军直接持股约27.32%,并通过担任天津同德新远(5.87%)、天津昆远(3.91%)、天津昆宇(1.38%)三家合伙企业的普通合伙人,与三者构成单一最大股东集团,合计持有约38.48%已发行股本,公司无控股股东。机构股东中,同创伟业系持股13.48%,前海基金6.16%,中金资本6.00%,上汽系6.22%,宜昌国资3.22%。至2025年9月,公司融资投后估值约30.97亿元。
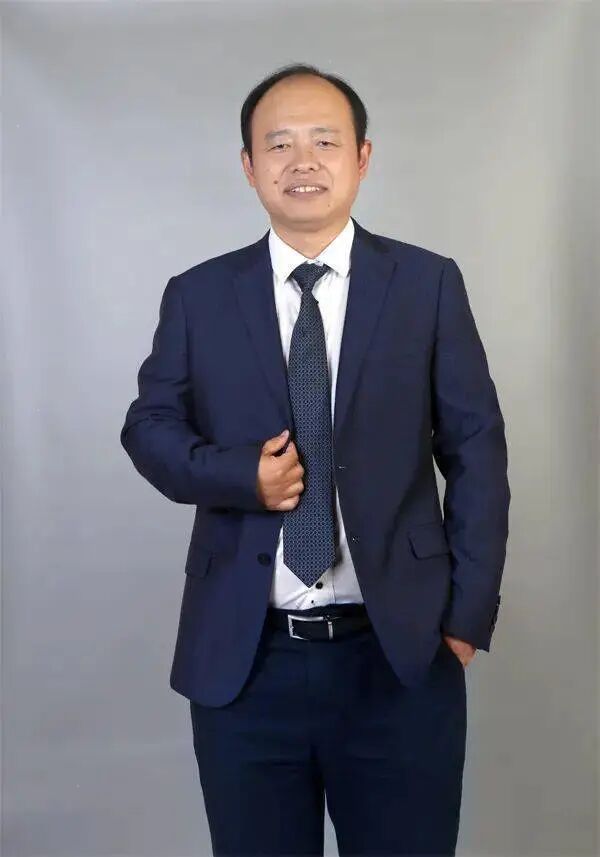
郭营军
公司掌舵者为郭营军,其资料显示,男,1976年8月出生,应用化学硕士,在电池与电力技术行业从业超过23年。2002年至2010年,他在中信国安盟固利体系内从研发工程师做到材料研究所副所长;2010年9月加入昆仑新材任总经理兼总工程师;2015年4月,他从原股东手中收购公司全部股权,自此完全掌控这家企业。2021年12月起任董事长兼总经理。
附:27名老股股东名单
(文章来源:新浪财经)