
羲禾科技IPO上会前夜:营收暴增760倍的“独立第三方”,三重结构性风险待解
上海羲禾科技股份有限公司(以下简称“羲禾科技”)的科创板IPO进程正在加速。2026年9月28日,上交所官网显示,该公司审核状态变更为“已问询”。从6月30日获受理到进入问询阶段,这家全球市占率13%的硅光芯片“独角兽”仅用了不到三个月。
但快速推进的审核节奏,并不意味着一路坦途。在“AI算力国产替代”的光环之下,羲禾科技存在客户与供应商两端高度集中、核心技术论断缺乏数据支撑、头部客户自研浪潮挤压第三方生存空间等多重风险交织。
业绩“火箭式增长”的另一面:92%收入靠一款产品,现金流与利润严重背离
从表面数据看,羲禾科技的业绩堪称惊艳。2023年至2025年,公司营业收入从622.70万元跃升至4.61亿元,三年复合增长率高达760.34%,归母净利润从累计亏损超5000万元一举扭转为盈利1.76亿元。
然而,这份亮眼成绩单的“含金量”值得深究。
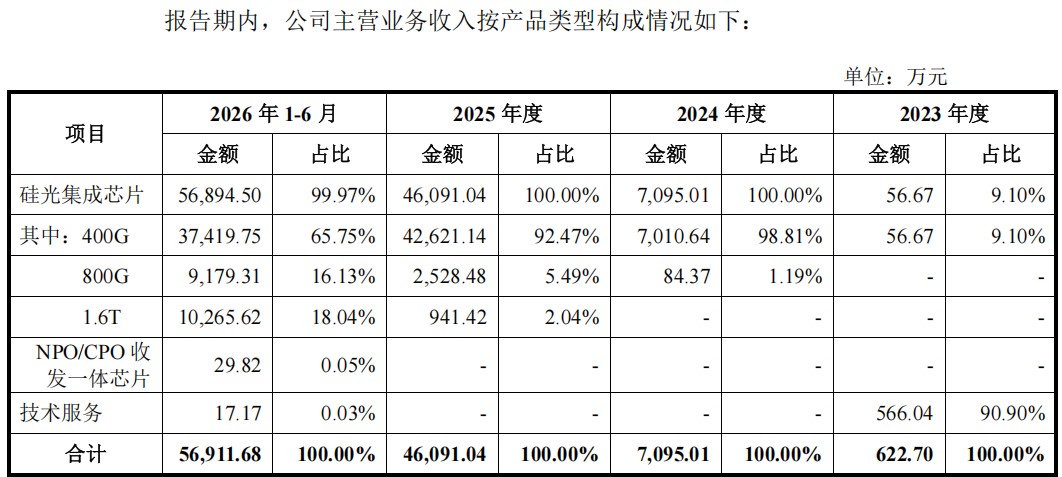
2025年,羲禾科技400G硅光集成芯片单一产品贡献了92.47%的营业收入,800G和1.6T产品合计占比不足8%。这意味着,公司数亿元营收几乎完全绑定在上一代产品线上。半导体行业技术迭代速度极快,一旦400G产品进入生命周期尾声,而新一代产品未能顺利接棒,业绩断崖式下滑并非危言耸听。
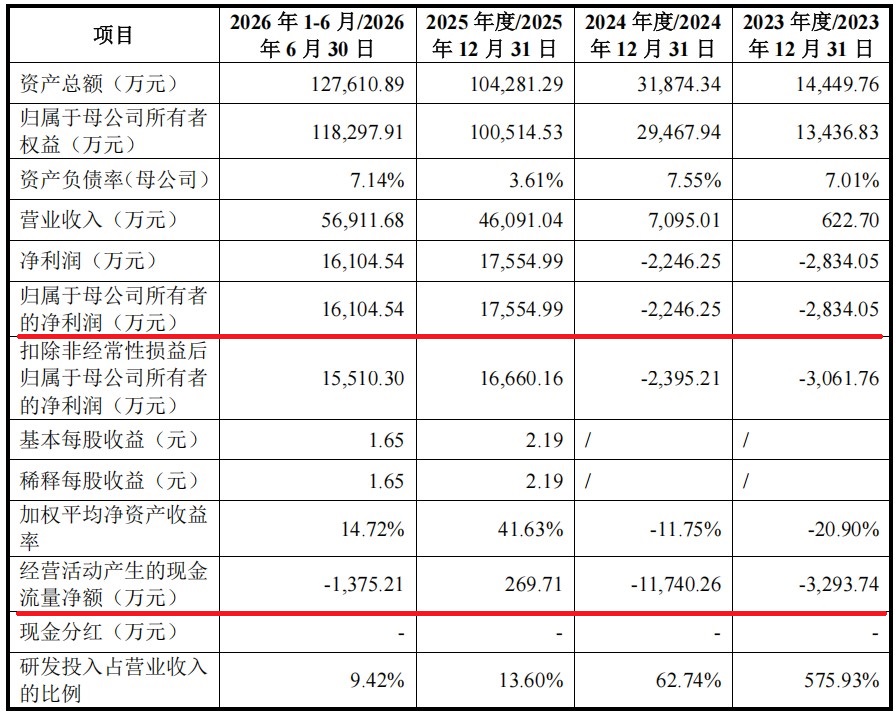
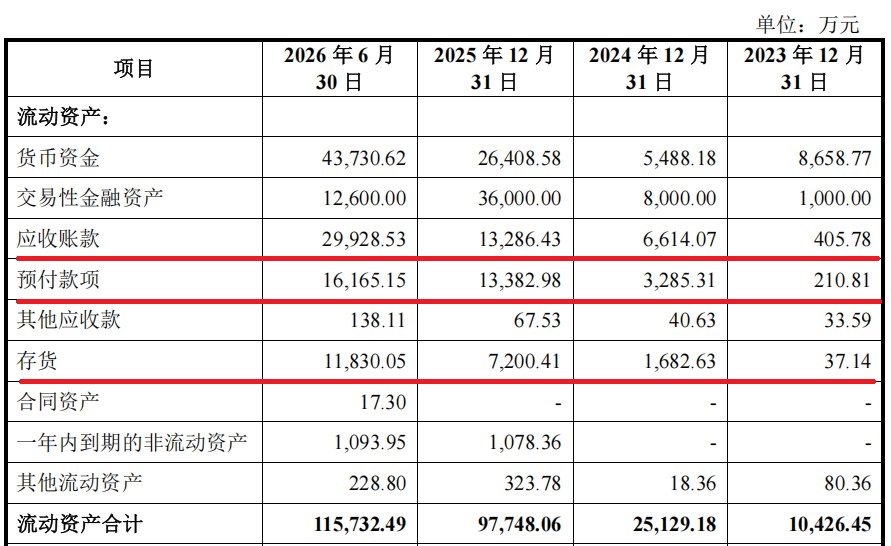
更值得警惕的是利润与现金流的严重背离。2025年,羲禾科技归母净利润高达1.76亿元,经营活动现金流净额却仅有269.71万元。利润没有变成真金白银,而是沉淀在了应收账款、存货和预付款项中。截至2025年末,应收账款从2023年末的405.78万元膨胀至1.33亿元,存货从37.14万元飙升至7200万元,预付款项从210.81万元暴涨至1.34亿元。三项合计占用超过3.3亿元资金,几乎“吃掉”了全部利润对应的现金流入。
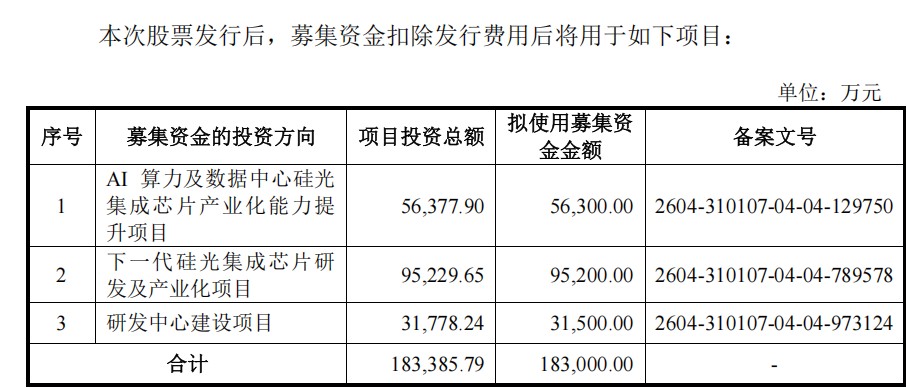
公司在问询回复中解释称,这与芯片交付验收周期、营收确认节奏滞后以及上游晶圆产能紧张有关。逻辑上说得通,但也意味着在高速增长阶段,羲禾科技对营运资金的需求远超利润表所呈现的水平。对于一家拟募资18.3亿元的公司而言,利润的“纸面富贵”属性,是上会环节难以回避的质询焦点。
上下游“两头卡脖子”:第一大客户贡献六成收入,第一大供应商采购占比近九成
羲禾科技的客户集中度问题同样突出。
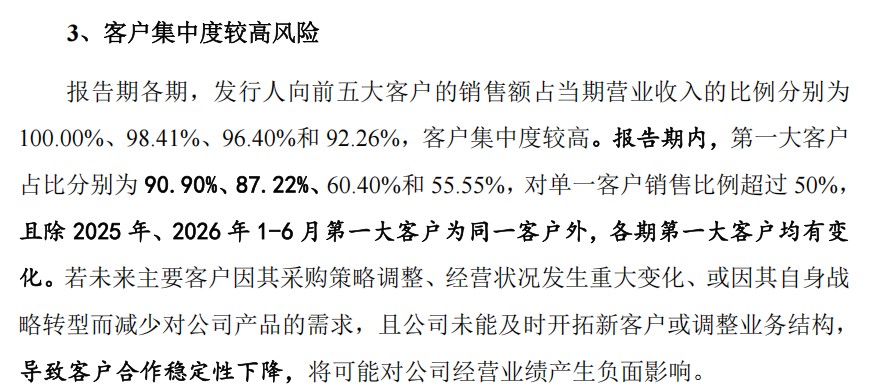
2023年至2025年,羲禾科技前五大客户销售占比分别为100%、98.41%和96.40%。其中,2025年第一大客户贡献了60.40%的营业收入。更令市场关注的是核心客户的“诡异更迭”:2023年第一大客户为某客户,2024年变为华桐电子,2025年又替换为另一客户——第一大客户几乎年年“换人”。
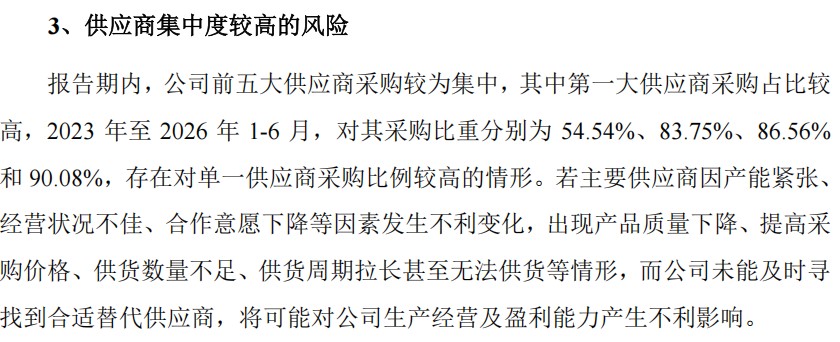
上游供应链的风险同样触目惊心。2023年至2025年,羲禾科技第一大供应商采购占比从54.54%攀升至86.56%,2025年采购额约2.14亿元,主要为晶圆代工及流片工程费。公司同样未披露第一大供应商的真实身份,其是否为境外厂商、是否存在供应链地缘风险均不明确。
高采购集中度的“代价”体现在了预付款上:截至2025年末,羲禾科技预付款项余额达1.34亿元,主要为向供应商支付的产能锁定费用。半导体行业分析师指出,高额预付款“本质上是用资金锁定产能的无奈之举,也直接反映出公司在产业链中议价能力偏弱”。
真正的发展天花板:下游龙头客户正在“抛弃”第三方
一个比客户集中更根本的风险在于:羲禾科技的核心客户,恰恰是硅光芯片自研浪潮中最积极的参与者。
当前硅光集成芯片行业形成三类市场参与主体并存的格局:以Intel、Cisco为代表的综合性平台厂商;以中际旭创、新易盛为代表的光模块龙头厂商,基于自身产业链布局向上游芯片延伸,其自研硅光集成芯片主要适配自产硅光模块;以及以羲禾科技为代表的独立第三方厂商。
问题在于,羲禾科技的下游客户正是这些光模块厂商。中际旭创作为光模块龙头,硅光集成芯片主要通过自研方式供给自身模块组装,出货量处于行业第一。2025年、2026年1-6月,羲禾科技的第一大客户也具备硅光集成芯片自研能力,针对硅光芯片采取“自研+外采”的双轨策略。
这意味着,羲禾科技的核心客户在采购公司产品的同时,也在全力推进自研替代。一旦龙头客户在技术研发和产业化方面实现重大突破,改变外采策略,羲禾科技的订单基础将面临根本性动摇。正如招股书中所坦承的,“可能导致公司客户需求发生重大变化,对公司未来经营业绩造成不利影响”。
从公开信息来看,羲禾科技的高增长叙事中存在几条清晰的“脆弱线”:产品结构极度单一、利润的现金含量极低、上下游两端均高度依赖未披露身份的核心交易方、下游龙头客户正在系统性地推进自研替代。这些问题并非孤立存在,而是相互强化:单一产品意味着客户切换成本低,客户集中意味着议价权弱,供应商集中意味着成本控制空间有限,而下游自研浪潮则从根本上威胁着第三方厂商的长期生存空间。
羲禾科技的IPO能否顺利过会,取决于监管层如何权衡“AI算力国产替代”的战略叙事与公司自身治理结构的结构性缺陷。市场正在等待答案。
(文中图片素材均来源于上海羲禾科技股份有限公司招股书上会稿)
(文章来源:中融财经网)